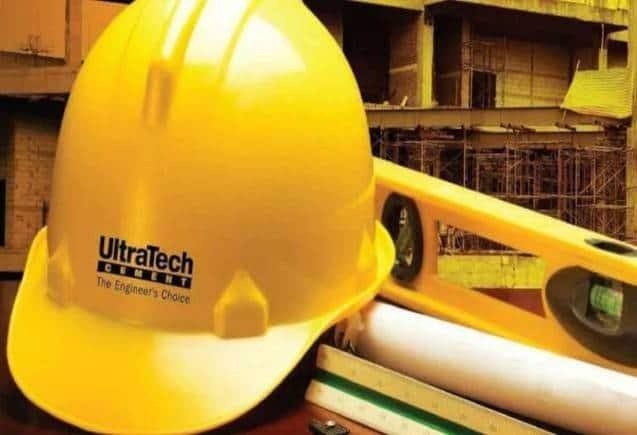
अल्ट्राटेक सीमेंट के शेयर में सितंबर तिमाही के नतीजों के बाद निवेशकों की दिलचस्पी बढ़ी है। वित्त वर्ष 2026-27 की दूसरी तिमाही में कंपनी की आय और मुनाफे में सालाना आधार पर अच्छी बढ़ोतरी दर्ज की गई। घरेलू सीमेंट बिक्री में मजबूती और प्रति टन परिचालन कमाई में सुधार ने प्रदर्शन को सहारा दिया। हालांकि, पिछली तिमाही के मुकाबले कंपनी की आय, ऑपरेटिंग प्रॉफिट और नेट प्रॉफिट में गिरावट रही। इसके बावजूद SBI सिक्योरिटीज, जेफरीज और नुवामा जैसी ब्रोकरेज फर्मों का नजरिया शेयर पर सकारात्मक बना हुआ है।
कारोबारी सत्र के दौरान अल्ट्राटेक सीमेंट का शेयर करीब 2.5 फीसदी चढ़कर 10,950 रुपये तक पहुंच गया। आगे शेयर की चाल सीमेंट की कीमतों, ईंधन लागत, मांग और कंपनी की विस्तार योजनाओं पर निर्भर करेगी।
ब्रोकरेज ने कितना दिया टारगेट?
अल्ट्राटेक सीमेंट पर SBI सिक्योरिटीज ने मध्यम अवधि के लिए 12,120 रुपये का उचित मूल्य आंका है। वहीं, जेफरीज ने कंपनी को अपनी टॉप पिक्स में बनाए रखते हुए टारगेट प्राइस 14,065 रुपये से बढ़ाकर 14,380 रुपये कर दिया है।
नुवामा ने भी शेयर पर BUY रेटिंग बरकरार रखी है, हालांकि कमाई के अनुमानों में कटौती के बाद टारगेट 15,209 रुपये से घटाकर 14,598 रुपये कर दिया है। ये लक्ष्य ब्रोकरेज के अनुमान और वैल्यूएशन पर आधारित हैं, न कि निश्चित रिटर्न की गारंटी।
सीमेंट की मांग में 10% की बढ़ोतरी
जेफरीज के मुताबिक, सितंबर तिमाही में सीमेंट उद्योग की मांग करीब 10 फीसदी बढ़ी। इसके मुकाबले अल्ट्राटेक की घरेलू बिक्री मात्रा में लगभग 14 फीसदी की वृद्धि दर्ज की गई। उत्तर भारत में मांग 20 फीसदी से अधिक बढ़ी, जबकि दक्षिण भारत में 15-20 फीसदी की वृद्धि रही। पश्चिम और मध्य भारत में करीब 10 फीसदी तथा पूर्वी भारत में लगभग 5 फीसदी की बढ़ोतरी दर्ज की गई।
कंपनी के दूसरे कारोबारों ने भी प्रदर्शन को मजबूती दी। कंस्ट्रक्शन केमिकल्स की आय 49 फीसदी, व्हाइट सीमेंट की आय 12 फीसदी और विदेशी कारोबार की आय 27 फीसदी बढ़ी।
सीमेंट की कीमतें और फ्यूल कॉस्ट अहम
सितंबर के मध्य से सीमेंट की कीमतों में सुधार देखने को मिला। जेफरीज के अनुसार, अक्टूबर की स्पॉट कीमतें दूसरी तिमाही के स्तर से करीब 5 फीसदी ऊपर थीं। कीमतों में आगे बढ़ोतरी से कंपनी की प्रति यूनिट कमाई को सहारा मिलने की उम्मीद है।
हालांकि, ईंधन की लागत बढ़ना बड़ी चुनौती है। दूसरी तिमाही में फ्यूल कॉस्ट 1.90 रुपये से बढ़कर 2.09 रुपये प्रति किलो कैलोरी हो गई। इसके तीसरी तिमाही में करीब 2.20 रुपये तक पहुंचने का अनुमान है। इसी दबाव के कारण नुवामा ने वित्त वर्ष 2027 और 2028 के EBITDA अनुमानों में 5-5 फीसदी की कटौती की है।
₹1,400 प्रति टन EBITDA का लक्ष्य
अल्ट्राटेक के प्रबंधन ने मार्च 2028 तक प्रति टन EBITDA को 1,400 रुपये तक पहुंचाने का लक्ष्य दोहराया है। कंपनी को उम्मीद है कि बेहतर कीमतें, मजबूत बिक्री, लागत नियंत्रण और उत्पादन क्षमता का अधिक इस्तेमाल परिचालन लाभ बढ़ाने में मदद करेंगे।
वायर और केबल कारोबार से नई उम्मीद
सीमेंट के अलावा कंपनी वायर और केबल कारोबार का विस्तार भी कर रही है। जेफरीज के अनुसार, वित्त वर्ष 2030 के लिए इस कारोबार की आय का लक्ष्य बढ़ाकर 1,600-1,800 करोड़ रुपये किया गया है। कंपनी अपने डीलर नेटवर्क और रिटेल पहुंच को मजबूत करने पर भी काम कर रही है।
दूसरी तिमाही में कैसा रहा वित्तीय प्रदर्शन?
वित्त वर्ष 2026-27 की दूसरी तिमाही में अल्ट्राटेक सीमेंट की कंसोलिडेटेड आय सालाना आधार पर 18.8 फीसदी बढ़कर 23,295 करोड़ रुपये रही। EBITDA 20.3 फीसदी बढ़कर 3,721 करोड़ रुपये पहुंचा, जबकि शुद्ध मुनाफा 21.3 फीसदी बढ़कर 1,501 करोड़ रुपये रहा। हालांकि, पिछली तिमाही के मुकाबले आय 5.5 फीसदी, EBITDA 25.8 फीसदी और शुद्ध मुनाफा 42.3 फीसदी घटा।
कुल मिलाकर, मजबूत घरेलू मांग और सीमेंट कीमतों में सुधार कंपनी के लिए सकारात्मक संकेत हैं। दूसरी ओर, महंगा ईंधन और विस्तार पर होने वाला खर्च जोखिम बने हुए हैं। निवेशकों को ब्रोकरेज टारगेट के साथ कंपनी के वित्तीय प्रदर्शन और बाजार की परिस्थितियों पर भी ध्यान देना चाहिए।